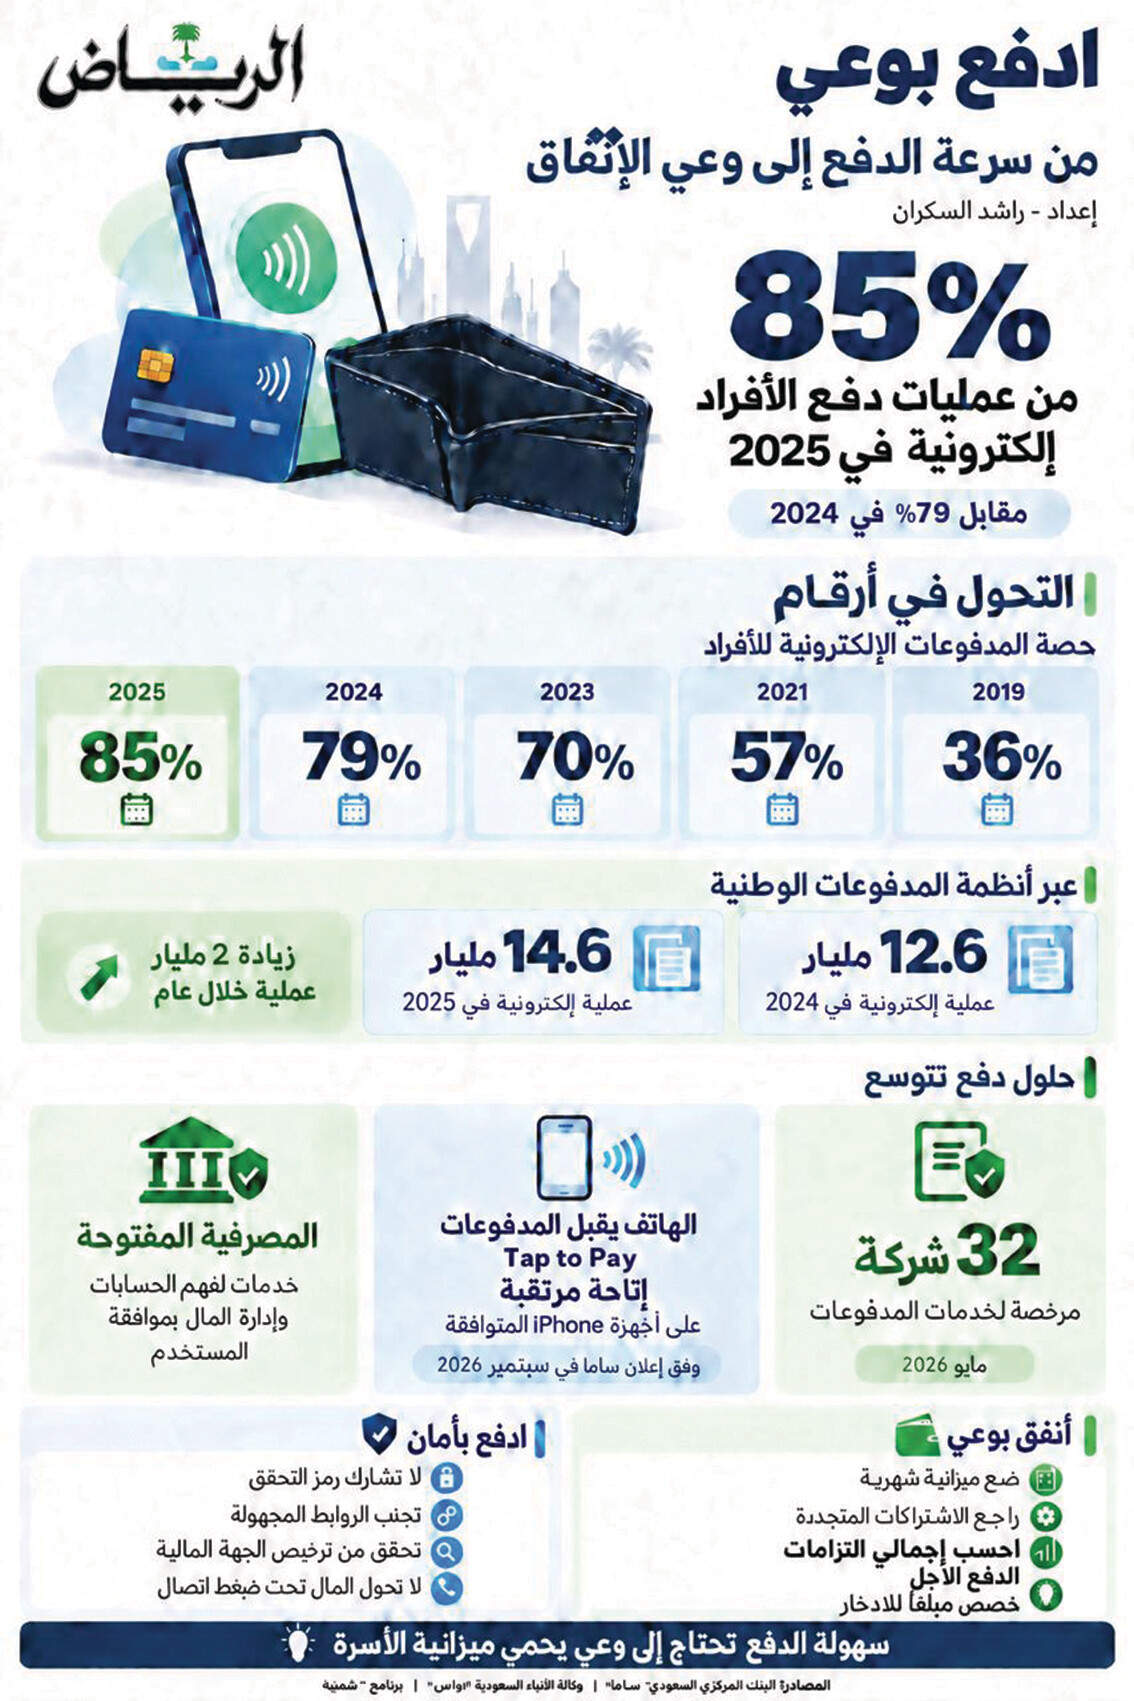
التقنيات الجديدة تنقل السؤال من كيف ندفع؟ إلى كيف ننفق بأمان ووعي؟ بين يد تعد الأوراق النقدية، وأخرى تمرر هاتفاً أمام جهاز الدفع، تتكشف حكاية تحول غير علاقتنا بالشراء، وجعل مشهد البحث عن النقود أو انتظار ريال (الباقي) عند صندوق المحاسبة أقل حضوراً مما كان قبل سنوات. فاليوم تكفي بطاقة، أو هاتف، أو ساعة ذكية لإتمام عملية الشراء في ثوان، فيما تتجه المملكة إلى مرحلة متقدمة تسمح للتاجر بتحويل هاتفه إلى وسيلة لقبول المدفوعات. وهذا التحول ليس مجرد تغيير في طريقة دفع قيمة القهوة أو فاتورة المطعم؛ بل تحول اجتماعي واقتصادي يمس تفاصيل حياة الأسرة، وطريقة إدارة المصروف، وعلاقة المستهلك بالمال، ويضع الوعي بالإنفاق والتمييز بين الاحتياجات والرغبات في صميم الميزانية. فقد أعلن البنك المركزي السعودي (ساما) أن المدفوعات الإلكترونية استحوذت في عام 2025م على 85% من إجمالي عدد عمليات الدفع للأفراد، مقارنة بـ 79% عام 2024م، فيما قفز عدد العمليات الإلكترونية عبر أنظمة المدفوعات الوطنية من 12.6 مليار عملية إلى 14.6 مليار عملية خلال عام واحد. ومع هذه القفزة، يتجاوز السؤال سهولة الدفع إلى أثرها في سلوكنا: حين تغادر النقود أيدينا دون أن نراها، ويصبح الشراء أسرع وأقل إحساساً بالمبلغ المدفوع، هل تواكب ثقافة إدارة المال سرعة التحول، وتمنح الأسرة قدرة على ضبط المصروف والادخار؟ نأمل ذلك. نقود تتوارى قبل أعوام قليلة، كان سحب مبلغ من جهاز الصراف ووضعه في المحفظة جزءاً من الروتين اليومي. وكانت رؤية الأوراق النقدية وهي تنقص تمنح صاحبها مؤشراً محسوساً على حجم ما أنفقه. أما الآن، فقد انتقلت المحفظة إلى الهاتف، وأصبح الشراء الإلكتروني والدفع اللاتلامسي والتحويل الفوري جزءاً من السلوك اليومي. والأرقام تكشف سرعة هذا التحول. ففي عام 2021م بلغت حصة المدفوعات الإلكترونية للأفراد 57%، بعدما كانت 36% فقط في 2019م، وفق بيانات رسمية أوردتها وكالة الأنباء السعودية. ثم وصلت النسبة إلى 70% في 2023م، و79% في 2024م، قبل أن تبلغ 85% في 2025م؛ أي أن المجتمع انتقل خلال سنوات قليلة من غلبة النقد إلى هيمنة واضحة للدفع الإلكتروني. ولا يبدو أن التحول سيتوقف عند البطاقة والهاتف بصفتهما وسيلة للدفع. ففي 17 سبتمبر 2026م أعلن (ساما) أن خدمة (Tap to Pay) عبر أجهزة iPhone ستتاح قريباً في المملكة، بحيث يتمكن التاجر من قبول مدفوعات بطاقات "مدى" والبطاقات والمحافظ الرقمية الداعمة للدفع اللاتلامسي مباشرة على هاتف متوافق، من دون الحاجة في بعض الحالات إلى جهاز نقاط بيع تقليدي مستقل. والمعنى هنا يتجاوز التقنية؛ فكلما أصبحت نقطة البيع أصغر وأسهل وأقرب إلى المستهلك، اتسعت دائرة الاقتصاد الرقمي لتشمل المتاجر الصغيرة والأعمال الفردية والخدمات المتنقلة. إنفاق رقمي وللتحول الرقمي مكاسب واضحة مثل: السرعة، وسهولة تتبع العمليات، وتقليل حمل النقد، وتوسيع الخيارات أمام المستهلك والتاجر. لكنه في الوقت نفسه يفرض مهارة جديدة على الأسرة كإدارة إنفاق لا تراه العين نقداً. وعندما يدفع الفرد خمسين ريالاً ورقية يشعر بخروجها من محفظته، بينما قد تمر سلسلة من العمليات الصغيرة عبر الهاتف خلال اليوم من دون الشعور النفسي ذاته. ومن هنا تصبح مراجعة الحساب البنكي، وتصنيف المصروفات، ووضع ميزانية شهرية، والتمييز بين الحاجة والرغبة، مهارات يومية وليست دروساً اقتصادية نظرية. والمسألة أكثر أهمية مع اتساع المنتجات المالية والتمويلية. ففي يوليو 2026م أعلن البنك المركزي الترخيص لشركة جديدة لمزاولة نشاط الدفع الآجل، ليصل إجمالي شركات التمويل المرخصة آنذاك إلى 76 شركة بمختلف الأنشطة. وهذه البيئة المتنوعة توسع الخيارات أمام المستهلك، لكنها تجعل قراءة الشروط ومعرفة الالتزامات وتقدير القدرة على السداد أكثر ضرورة. فعبارة (ادفع لاحقاً) لا تعني أن السلعة أصبحت أقل تكلفة، وتقسيم السعر إلى دفعات لا يغير إجمالي الالتزام. وإذا اجتمعت دفعات صغيرة لعدة مشتريات في شهر واحد فقد تتحول الراحة التي توفرها التقنية إلى ضغط على الميزانية. ولهذا تبدو الثقافة المالية اليوم جزءاً من جودة الحياة. وقد أطلقت هيئة السوق المالية برنامج (ثمين) بهدف رفع مستوى الثقافة المالية والاستثمارية لدى الأفراد، من خلال مواد ولقاءات ومحاضرات تتناول الاستثمار والمخاطر وتنويع الأصول والسلوكيات المالية، في سياق برنامج تطوير القطاع المالي أحد برامج رؤية السعودية 2030م. متجر للهاتف ولم يتغير المستهلك وحده؛ فالمتجر أيضاً أصبح رقمياً. ففي يوليو 2025م أطلق البنك المركزي السعودي واجهة جديدة لمدفوعات التجارة الإلكترونية، تتيح التكامل مع نظام المدفوعات الوطني (مدى)، وتتضمن تقنيات مثل ترميز بطاقات الدفع، بما يعزز أمن عمليات الشراء الإلكتروني ويوسع خيارات الدفع. وأوضح (ساما) أن الخطوة جاءت لمواكبة النمو المتسارع للتجارة الإلكترونية وتحسين تجربة المستهلكين والمتاجر. كما بلغ عدد الشركات المرخص لها بمزاولة نشاط خدمات المدفوعات في المملكة 32 شركة في مايو 2026م، وفق إعلان رسمي نقلته (واس)، وهو مؤشر على اتساع البيئة التي تقدم للمستهلك والتاجر حلول الدفع والمحافظ الإلكترونية والخدمات المرتبطة بها. وتمتد الصورة إلى المصرفية المفتوحة، التي تسمح -ضمن الأطر التنظيمية والموافقات المطلوبة- بتطوير خدمات مالية تستفيد من بيانات الحسابات بصورة آمنة، بما يفتح المجال أمام تطبيقات تساعد المستخدم على فهم وضعه المالي وإدارة تعاملاته بطريقة أكثر تكاملاً. وفي مارس ومايو 2026م أعلن (ساما) تراخيص جديدة لشركات تقدم خدمة معلومات الحساب المرتبطة بالمصرفية المفتوحة. ومع هذا التطور قد يصبح الهاتف خلال السنوات المقبلة أكثر من محفظة؛ بل لوحة مالية تجمع الإنفاق والتحويل والادخار والخدمات المصرفية في مكان واحد. الأمان أولاً ولكن كل باب رقمي واسع يحتاج إلى وعي يوازي اتساعه. فالعملية التي تتم في ثوان يمكن أن تجعل المستخدم هدفاً لمحاولة احتيال إذا تعامل مع رابط مجهول، أو أفصح عن رمز تحقق، أو استجاب لمتصل ينتحل صفة جهة مالية. ولذلك لا ينبغي قياس نجاح التحول الرقمي بسهولة الدفع وحدها، وإنما بقدرة المستخدم على حماية بياناته واتخاذ القرار الصحيح قبل الضغط على زر الموافقة. وفي مارس 2026م أصدر البنك المركزي السعودي الإطار الإشرافي على نظم المدفوعات ومشغليها بصيغته المحدثة، محدداً منهجيات الإشراف والتقييم والتزامات المشغلين بما يتوافق مع الأطر التنظيمية والمعايير الدولية. كما دخلت متطلبات أساسية محدثة لمكافحة الاحتيال المالي حيز التطبيق خلال 2026م، مع إجراءات رقابية وتقييمات دورية للالتزام بها. وعلى مستوى الفرد تبقى القاعدة أبسط من الأنظمة التقنية: (لا تسلم رمز التحقق لأحد، ولا تدخل بياناتك البنكية عبر رابط غير موثوق، ولا تتخذ قرار تحويل تحت ضغط اتصال عاجل)، وتأكد من أن الجهة المالية التي تتعامل معها مرخصة من البنك المركزي. وتتضاعف أهمية ذلك لدى كبار السن وصغار السن والمستخدمين الجدد للخدمات الرقمية. فالتثقيف المالي والأمني داخل المنزل أصبح شبيهاً بتعليم قواعد الطريق وهي: مهارة وقائية يحتاج إليها جميع أفراد الأسرة، وليس فقط المتخصصين في التقنية. ثقافة تقنية والتحول إلى مجتمع أقل اعتماداً على النقد أحد المسارات التي عمل عليها برنامج تطوير القطاع المالي، وقد تجاوزت المملكة بالفعل مستهدفاً سابقاً كان يطمح إلى بلوغ 70% من المدفوعات الإلكترونية بحلول 2025م، لتصل النسبة الفعلية بين الأفراد إلى 85%. لكن النجاح في المرحلة المقبلة لا يقاس بنسبة المدفوعات الرقمية وحدها. فالأسرة التي تستخدم أحدث وسيلة للدفع، لكنها لا تعرف أين يذهب دخلها، لم تستفد من التقنية بأفضل صورة. والشاب الذي يستطيع شراء ما يريد في ثوان يحتاج في المقابل إلى القدرة على تأجيل شراء ما لا يحتاجه. والمستهلك الذي أمامه عشرات خيارات التمويل يحتاج إلى فهم التكلفة والالتزام قبل توقيع العقد. وهنا يمكن أن تبدأ الثقافة المالية من المنزل بطريقة شديدة البساطة كتحضير مبلغ للادخار فور نزول الدخل، ووضع سقف للمصروفات المتغيرة، ومراجعة الاشتراكات الرقمية التي تتجدد تلقائياً، ومناقشة الأبناء في قيمة المال، وعدم اعتبار حد البطاقة الائتمانية أو التمويل المتاح امتداداً للدخل. ويمكن للتقنية ذاتها التي سهلت الإنفاق أن تساعد على ضبطه؛ فالسجلات الرقمية تمنح الفرد قدرة لم تكن متاحة بالوضوح نفسه في زمن النقد، إذ يمكنه الرجوع إلى عملياته، واكتشاف المصروفات المتكررة، ومعرفة أين يذهب المال، ثم تعديل سلوكه. دفع بوعي والمشهد المالي السعودي يتغير بسرعة لافتة، فقبل سنوات كان النقاش يدور حول انتشار أجهزة نقاط البيع، واليوم نتحدث عن هاتف يقبل المدفوعات، ومحفظة رقمية، ومصرفية مفتوحة، وتجارة إلكترونية، وبنية وطنية تنفذ عبرها مليارات العمليات سنوياً. وهذه القفزة تمثل وجهة مهمة من وجوه التحول الذي تعيشه المملكة، لكنها تضع أمام المجتمع مسؤولية موازية، تتمثل في أن يتطور الوعي المالي بقدر سرعة التقنية. فالهدف النهائي ليس أن نستغني عن الورقة النقدية فحسب، بل أن يمتلك الفرد سيطرة أفضل على ماله؛ يعرف ماذا ينفق، ولماذا ينفق، وكم يستطيع أن يدخر، ومتى يقول للشراء (ليس الآن)، وكيف يحمي نفسه وأسرته من الاحتيال والالتزامات غير المدروسة. وتبدأ حماية ميزانية الأسرة بوضع خطة شهرية واضحة توازن بين الدخل والمصروفات، وتفصل الاحتياجات الأساسية عن الرغبات، مع تخصيص مبلغ للطوارئ، ومراجعة الاشتراكات والالتزامات دورياً، ومناقشة قرارات الشراء بين أفراد الأسرة، وتعليم الأبناء أن سهولة الدفع لا تعني القدرة على تحمل التكلفة، وأن الادخار عادة تبنى بالانتظام، ولو بمبالغ صغيرة. لقد أصبحت عملية الدفع تستغرق ثواني معدودة، وربما تصبح أسهل غداً. أما القرار المالي الجيد، فلا ينبغي أن يكون بالسرعة نفسها؛ لأنه في المسافة القصيرة بين ظهور كلمة (ادفع) والضغط عليها، تبدأ ثقافة مالية يمكن أن تحمي ميزانية أسرة كاملة.