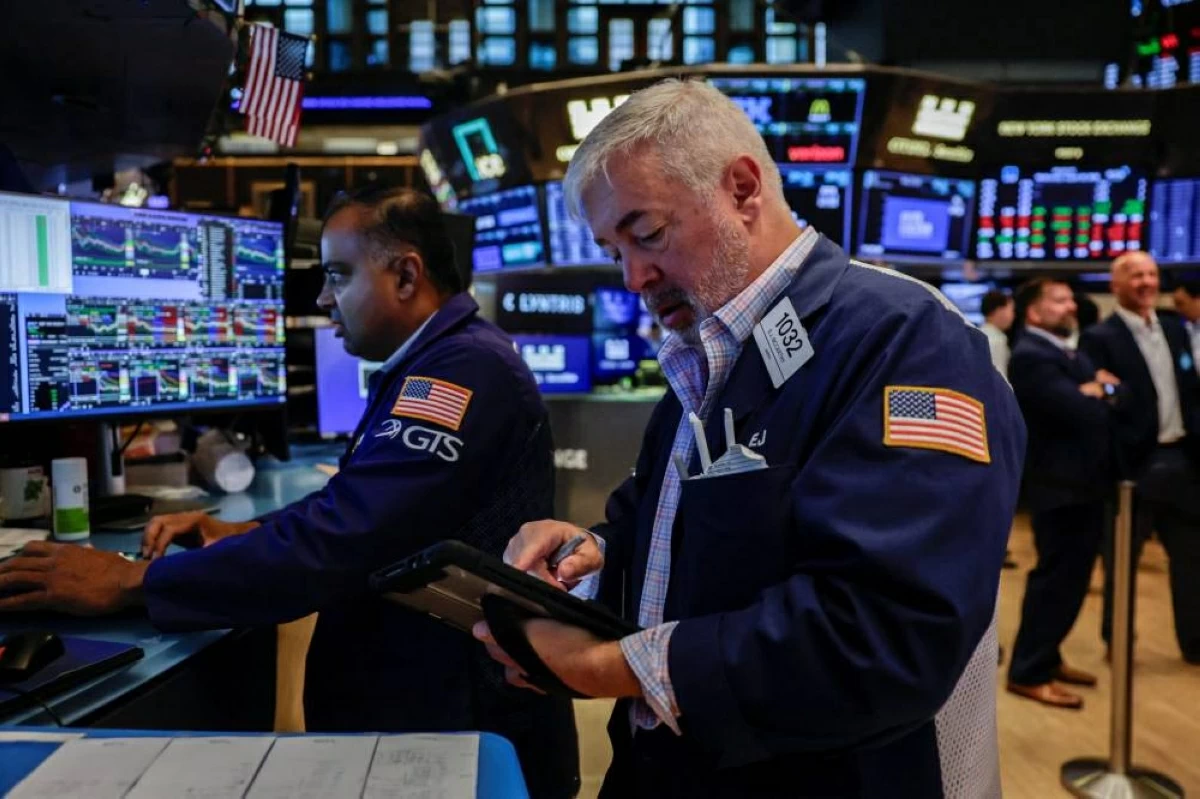
تضع التعثرات الأخيرة في قطاع الذكاء الاصطناعي ثقة المستثمرين في انتعاش السوق على المِحك، مع تركيز «وول ستريت» خلال الأسبوع الجاري على نتائج أعمال عمالقة التقنية وشركات الرقائق، وسط تصاعد المخاوف بشأن كلفة الاستثمارات الضخمة في البنية التحتية الرقمية ومدى قدرة الشركات على تحقيق عوائد تبررها.وقال غاريت ميلسون، استراتيجي المحافظ الاستثمارية لدى «ناتيكسيس إنفستمنت مانجرز»: «يبدو أن السوق متوتر بعض الشيء، وهناك قدر كبير من عدم اليقين بشأن وضع الذكاء الاصطناعي في الوقت الراهن».أرباح الشركات تبدد المخاوفتكتسب نتائج الأعمال أهمية استثنائية هذا الأسبوع، إذ تشير تقديرات «مجموعة بورصة لندن» إلى ارتفاع أرباح شركات مؤشر «ستاندرد آند بورز 500» بأكثر من 30% في الربع الثالث.وتعتمد هذه التوقعات بدرجة كبيرة على الإنفاق الضخم لتطوير مراكز بيانات الذكاء الاصطناعي والبنية التحتية اللازمة لها. لكن السؤال الذي يشغل المستثمرين لم يعد مقتصراً على حجم الاستثمارات، بل بات يتعلق بقدرة الشركات على تحويلها إلى أرباح مستدامة.ووفق تقديرات «غولدمان ساكس»، يُتوقع أن يرفع خمسة من عمالقة الحوسبة السحابية والذكاء الاصطناعي إنفاقهم الرأسمالي المجمع إلى نحو 1.2 تريليون دولار العام المقبل.قال كيفن شيا، كبير محللي الأسهم لدى «بي إن واي ويلث»، إن أحد أهم مؤشرات موسم الأرباح يتمثل في معرفة ما إذا كانت ربحية هذه الشركات ستنمو بوتيرة أسرع من إنفاقها الرأسمالي.ميتا وقطاع الرقائقتتصدر «ميتا» المشهد مع بدء إفصاحات شركات الذكاء الاصطناعي، بعدما ارتفعت أسهمها خلال الأسابيع الأخيرة بالتزامن مع إطلاق مساعدها «ميوز». وتنتظر الأسواق إشارات توضح العوائد المتوقعة من استثماراتها المتزايدة في مراكز البيانات.ويرى تشاك كارلسون، الرئيس التنفيذي لشركة «هورايزن إنفستمنت سيرفيسز»، أن ارتفاع تكلفة رأس المال سيجعل الإنفاق الرأسمالي الضخم أكثر كلفة، ما يرفع سقف العوائد المتوقعة، معتبراً أن «ميتا» ستكون أولى الشركات التي تقدم مؤشرات بشأن هذه المسألة.تتجه الأنظار الأربعاء إلى نتائج «لام ريسيرش» و«تكساس إنسترومنتس»، بحثاً عن إشارات أوسع بشأن الطلب في صناعة أشباه الموصلات. وكان مؤشر فيلادلفيا لأشباه الموصلات قد تراجع 8% خلال أكتوبر، رغم مكاسبه التي تجاوزت 60% منذ بداية العام، مقارنةً بارتفاع مؤشر «ستاندرد آند بورز 500» بنسبة 13% للفترة نفسها.سيركز المستثمرون أيضاً على نتائج شركتي «تيسلا» و«نتفليكس»، البارزتين في قطاع التكنولوجيا والبث المباشر، بالإضافة إلى «بروكتر آند غامبل» المتخصصة في المنتجات الاستهلاكية، إضافة إلى «جنرال موتورز».دور الفائدة والسنداتتتزامن هذه التطورات مع ارتفاع عوائد سندات الخزانة الأمريكية وتجدد الرهانات على رفع أسعار الفائدة، بعدما عززت بيانات التضخم الساخنة قبل أيام التوقعات بزيادة جديدة في اجتماع مجلس الاحتياطي الفيدرالي أواخر أكتوبر، وإن ظلت الأسواق ترجح انتظار ديسمبر لرفع الفائدة مرة ثانية هذا العام.ويتوقع محللو «يو بي إس غلوبال ويلث مانجمنت» أن يساعد موسم أرباح قوي آخر الأسهم على تحمّل ارتفاع معتدل في أسعار الفائدة.ويبقى الاختبار الحقيقي في الأيام المقبلة هو ما إذا كانت الأرباح ستبرر فاتورة الذكاء الاصطناعي المتصاعدة، أم أن ارتفاع تكاليف التمويل سيُجبر المستثمرين على إعادة تقييم رهاناتهم على القطاع.«وول ستريت» هذا الأسبوع:(بتوقيت شرق الولايات المتحدة)الاثنين10:00: مؤشر سوق الإسكان عن الرابطة الوطنية لبناة المنازلنتائج: «بنك فيفث ثيرد»، «ستيل دايناميكس»، «دبليو آر بيركلي»الثلاثاء8:30: بدء بناء المساكن10:00: مبيعات المنازل المعلقةنتائج: «جنرال إلكتريك»، «نتفليكس»، «آر تي إكس»، «إنتويتيف سيرجيكال»، «ثري إم»، «جنرال موتورز»، «يونايتد إيرلاينز»الأربعاءلا توجد فعاليات مقررةنتائج: «ميتا»، «تيسلا»، «لام ريسيرش»، «فيليب موريس»، «إس إيه بي»، «تكساس إنسترومنتس»، «إيه تي آند تي»، «سي إم إي»الخميس8:30: طلبات إعانة البطالة الأسبوعية10:00: المؤشرات الرائدةنتائج: «بروكتر آند غامبل»، «يونيون باسيفيك»، «ويسترن ديجيتال»، «لوكهيد مارتن»، «سبوتيفاي»، «بلاكستون»، «كومكاست»، «باركليز»، «نوكيا»الجمعة9:45: مؤشر مديري المشتريات لقطاعي التصنيع والخدمات10:00: الاستطلاع النهائي للمستهلكين في جامعة ميشيغاننتائج: «أميركان إكسبريس»، «إيني»، «إس إل بي»، «إنفوسيس»، «بوز ألين هاملتون»، «فيرست سيتيزنز بانكشيرز»