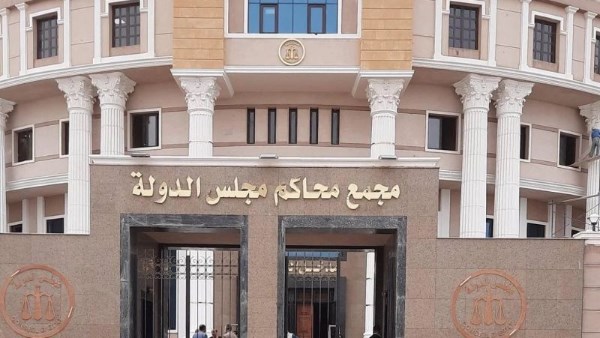
حسمت الجمعية العمومية لقسمي الفتوى والتشريع بمجلس الدولة مدى تمتع الاتحاد العام للتعاونيات والاتحادات التعاونية المركزية بالإعفاء من الضريبة على العقارات المبنية، وانتهت إلى عدم أحقيتها في الاستفادة من الإعفاء المقرر بالمادة 18/أ من قانون الضريبة على العقارات المبنية، مؤكدة أن الإعفاء يقتصر على الأبنية المملوكة للجمعيات المسجلة قانونًا والمخصصة لمكاتب إدارتها أو لممارسة الأغراض التي أنشئت من أجلها.
وجاء ذلك في فتوى صدرت بناءً على طلب وزير المالية، بشأن مدى تمتع الاتحاد العام للتعاونيات والاتحادات التعاونية المركزية بالإعفاء الضريبي، بعد اختلاف وجهات النظر بين الاتحاد ومصلحة الضرائب العقارية حول مدى انطباق الإعفاء على العقارات المملوكة لتلك الكيانات.
قانون الضريبة على العقاراتأكدت الجمعية العمومية أن قانون الضريبة على العقارات المبنية رقم 196 لسنة 2008 فرض ضريبة سنوية على العقارات المبنية، أيًّا كانت مادة بنائها أو الغرض من استخدامها، بينما نصت المادة 18/أ على إعفاء الأبنية المملوكة للجمعيات المسجلة قانونًا، بشرط تخصيصها لمكاتب إدارتها أو لممارسة الأغراض التي أنشئت من أجلها.
وأوضحت أن مناط الإعفاء يتمثل في توافر شرطين أساسيين، أولهما ملكية الجمعية للمبنى محل الضريبة، وثانيهما تخصيصه لمقر إدارتها أو لممارسة الأنشطة والأغراض التي أنشئت من أجلها.
وشددت على أن الجمعيات التعاونية تتمتع بشخصية اعتبارية مستقلة ومتميزة عن الاتحادات التعاونية المركزية والاتحاد العام للتعاونيات، رغم ارتباطها بها في إطار التنظيم التعاوني، وهو ما لا يسمح بمد الإعفاء المقرر للجمعيات إلى تلك الاتحادات.
أشارت الجمعية العمومية إلى أن الإعفاء الضريبي من المسائل المالية التي تخضع لقواعد التفسير الضيق، فلا يجوز التوسع في نطاقه أو القياس عليه لمد حكمه إلى كيانات لم يشملها النص صراحة.
وفي المقابل، أوضحت أن المادة 18 مكررًا من قانون الضريبة على العقارات المبنية، المضافة بالقانون رقم 23 لسنة 2020، أجازت لمجلس الوزراء، بناءً على عرض وزير المالية وبالتنسيق مع الوزير المختص، إعفاء العقارات المستخدمة فعليًا في الأنشطة الإنتاجية والخدمية التي يحددها المجلس، على أن يتضمن القرار نسبة الإعفاء ومدته.
وبناءً على ذلك، انتهت الجمعية العمومية إلى عدم تمتع الاتحاد العام للتعاونيات والاتحادات التعاونية المركزية بالإعفاء المقرر بالمادة 18/أ، مع جواز اتخاذها الإجراءات اللازمة للعرض على مجلس الوزراء للنظر في إعفاء العقارات المستخدمة فعليًا بمعرفتها، وفقًا لأحكام المادة 18 مكررًا.