نمو يتجاوز 75% في النصف الأول من 2026، وتطبيقات تنقل التقسيط من معارض الأجهزة إلى المشتريات اليومية
لم يعد التقسيط في مصر قرارًا يُتخذ مرة كل بضع سنوات لشراء ثلاجة أو شاشة. فبحسب بيانات الهيئة العامة للرقابة المالية، نما نشاط التمويل الاستهلاكي خلال النصف الأول من 2026 بأكثر من 75% مقارنة بالفترة نفسها من العام السابق، واقترب عدد المستفيدين من 8 ملايين عميل في ستة أشهر فقط.
ويأتي ذلك بعد عام شهد نموًا كبيرًا؛ إذ بلغ حجم النشاط نحو 96.27 مليار جنيه خلال 2025، بزيادة 57% عن 2024.
ضغط الأسعار: ارتفاع أسعار الأجهزة والسلع جعل الدفع النقدي الكامل أصعب على شريحة واسعة من الأسر، فصار توزيع المبلغ على أشهر خيارًا عمليًا.
سهولة التسجيل: باتت التطبيقات تكتفي ببطاقة الرقم القومي وصورة شخصية، بدلًا من الضامن ومفردات المرتب وزيارات الفروع.
اتساع شبكات المتاجر: لم يعد التقسيط مقصورًا على معارض الأجهزة، بل وصل إلى السوبر ماركت والصيدليات والملابس والترفيه.
تتصدّر الإلكترونيات والأجهزة الكهربائية والسيارات قائمة الفئات الأكثر تمويلًا، لكن التحوّل الأبرز يحدث في الأطراف: فئات إنفاق متكرّر لم تكن جزءًا من مشهد التقسيط من قبل، وتطبيقات تبني شبكاتها حول احتياجات الأسرة اليومية.
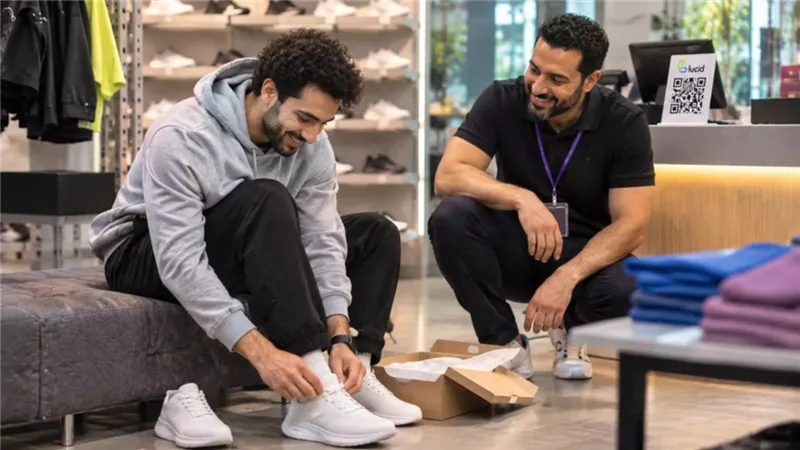
ومن أمثلة هذا الاتجاه تطبيق «لوسيد» (Lucid) المصري، الذي يتيح التقسيط لدى أكثر من 100 علامة تجارية في القاهرة والجيزة والإسكندرية، من سلاسل سوبر ماركت مثل مترو ماركت وخير زمان، وصيدليات مثل النادي وتداوي، إلى علامات الأزياء والترفيه. ويحصل مستخدم «لوسيد» على قرار خلال دقائق بحدّ شرائي يصل إلى نحو 50 ألف جنيه، ويسدّد على شهرين إلى خمسة أشهر دون مقدّم.
يواكب هذا النمو تشديد رقابي واضح. فقد ألزمت الهيئة شركات التمويل الاستهلاكي بالإبلاغ الفوري لشركة I-Score عن كل مرحلة من مراحل التمويل، من الموافقة إلى السداد، كما أصدرت في سبتمبر 2026 قرارًا يلزم الشركات بالاستعداد لربط قواعد بياناتها إلكترونيًا بقاعدة بيانات الهيئة، بما يتيح متابعة انتظام السداد أولًا بأول.
ويعني ذلك أن الالتزام بالأقساط يبني للعميل سجلًا ائتمانيًا يفيده لاحقًا، وأن التعثّر يترك أثرًا يصعب محوه، وهي رسالة يحتاج المستهلك الجديد إلى استيعابها قبل أول عملية شراء.
تبدو الفئة الأقرب إلى الاستفادة هي صاحب الدخل الثابت الذي يواجه مصروفًا عاجلًا قبل موعد الراتب، وكذلك الشاب في سنواته الأولى من العمل ممن لا يملك بطاقة ائتمان، إذ يتيح له الالتزام بالسداد أن يبدأ في بناء سجله الائتماني.
في المقابل، لا يصلح التقسيط علاجًا لعجز يتكرّر كل شهر؛ فمن يعتمد عليه لتغطية نفقات ثابتة تتجاوز دخله قد يجد نفسه أمام أقساط متراكمة لا مصروف مؤجّل. والفارق بين الحالتين هو ما يحدّد إن كانت الأداة ستخفّف الضغط عن الميزانية أم تضيف إليه.
انظر إلى الإجمالي بعد المصاريف الإدارية، لا إلى قيمة القسط وحدها.
لا تبدأ قسطًا جديدًا قبل أن تقترب من إنهاء السابق.
اسأل عن غرامة التأخير بالرقم قبل الشراء.
فالتقسيط الرقمي في جوهره أداة لتنظيم التوقيت بين الحاجة والراتب، وقيمته الحقيقية تظهر حين يُستخدم بوعي بتكلفته الكاملة.