.اشترك في نشرتنا الإخبارية لتحصل على أهم و أبرز أخبار اليوم
رفع المصرف المركزي الأميركي معدل الفائدة للمرة الأولى منذ أكثر من ثلاث سنوات لمواجهة التضخم، فأثار غضب دونالد ترامب الذي يريد ائتماناً أرخص. لكن المواجهة تكشف تناقضاً أعمق بين سياسات البيت الأبيض واستقلالية المصرف المركزي.
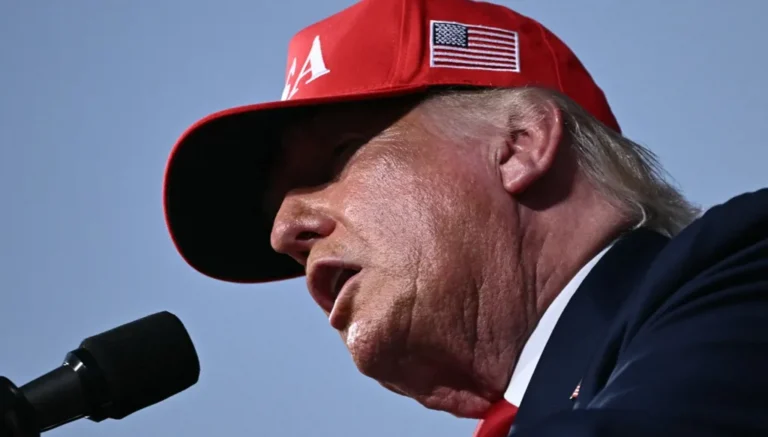
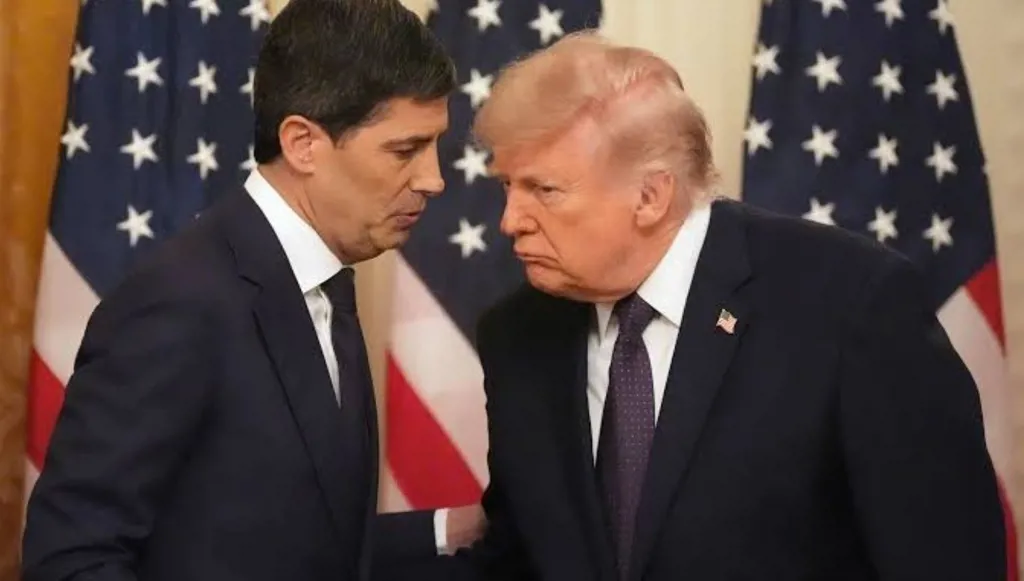
لم يحتج الرئيس الأميركي دونالد ترامب إلى وقت طويل لإظهار غضبه من قرار مجلس الاحتياطي الفيدرالي رفع معدل الفائدة. لقد طالب بخفضها سريعاً إلى واحد في المئة أو أقل، واتهم المصرف المركزي باتخاذ موقف سياسي ضده. لكنه تجنّب تحميل رئيس المجلس كيفن وارش المسؤولية مباشرة، مؤكداً أنه لا يزال يثق بالرجل الذي اختاره لخلافة جيروم باول.
وكان المجلس قد رفع معدل الفائدة في السادس عشر من أيلول/سبتمبر 2026 بمقدار ربع نقطة مئوية، إلى نطاق 3.75 في المئة-أربعة في المئة، في أول زيادة منذ أكثر من ثلاث سنوات. واكتسب القرار حساسية سياسية مضاعفة لأن وارش أيده ووصفه بأنه "قرار رصين ومسؤول"، مع أنه وصل إلى المنصب بدعم ترامب وبعد سنوات من هجوم الرئيس على سلفه باول بسبب إحجامه عن إجراء تخفيضات حادة لمعدلات الفائدة.
الإجابة المباشرة هي أن معدل التضخم لا يتراجع بالسرعة المطلوبة. لقد رفع مجلس الاحتياطي توقعه لمعدل تضخم نفقات الاستهلاك الشخصي في نهاية عام 2026 إلى 3.7 في المئة، مقارنة بـ3.6 في المئة في توقعات حزيران/يونيو، وبات لا يتوقع عودته إلى هدفه البالغ اثنين في المئة قبل عام 2029.
ولا تأتي الضغوط من أسعار النفط وحدها. لقد أدى ارتفاع أسعار الطاقة والديزل واضطراب الإمدادات في الشرق الأوسط إلى زيادة تكاليف النقل والإنتاج، فيما أضافت الرسوم الجمركية التي فرضتها إدارة ترامب أعباء على الواردات ومدخلات الصناعة. وفي الوقت نفسه، ظل الإنفاق الاستهلاكي وسوق العمل متينين، وساهمت الاستثمارات الضخمة في الذكاء الاصطناعي ومراكز البيانات في زيادة الطلب على الطاقة والمعدات والعمالة.
صحيح أن رفع معدل الفائدة لن ينتج برميلاً إضافياً من النفط أو يعيد فتح طريق ملاحي معطلاً، لكنه يستطيع تقليص الطلب على الائتمان والسلع والاستثمار. ويريد مجلس الاحتياطي منع صدمة الطاقة والرسوم الجمركية من الوصول إلى الأجور والخدمات وتوقعات المستهلكين، فتتحول من موجة غلاء مؤقتة إلى تضخم مزمن.
تظهر تكلفة الفائدة المرتفعة سريعاً في حياة الأميركيين. هي تعني قروضاً أغلى لشراء المنازل والسيارات، وفواتير أكبر على بطاقات الائتمان، وتمويلاً أعلى تكلفة للشركات. وقد اقترب متوسط فائدة الرهن العقاري الثابت لثلاثين سنة من سبعة في المئة، بينما تراجعت ثقة شركات بناء المنازل في أيلول إلى أدنى مستوى خلال سنة.
ويأتي القرار قبل انتخابات منتصف الولاية الرئاسية الأميركية في تشرين الثاني/نوفمبر، حين سيكون التضخم وتكلفة المعيشة في صلب حكم الناخبين على الإدارة. وأي تباطؤ في الإسكان أو الاستهلاك أو التوظيف يهدد بتفنيد رواية ترامب عن اقتصاد مزدهر.
وهناك أيضاً الدين الفيدرالي الذي تجاوز 40 تريليون دولار. كلما ارتفعت معدلات الفائدة، اضطرت وزارة الخزانة إلى إعادة تمويل ديون مستحقة بتكلفة أكبر، وتفاقمت فاتورة خدمة الدين. لذلك يرى ترامب في خفض معدلات الفائدة وسيلة لدعم النمو والأسواق وتخفيف الضغط على الميزانية.
لكن الفائدة الأساسية ليست العامل الوحيد الذي يحدد تكلفة اقتراض الحكومة. تتأثر عوائد السندات ذات الاستحقاقات البعيدة كذلك بالتضخم المتوقع، وحجم العجز والإصدارات الجديدة، ومدى ثقة المستثمرين باستقلالية مجلس الاحتياطي.
يقول ترامب إن الولايات المتحدة تستحق معدل فائدة عند واحد في المئة أو أقل لأنها تتمتع بأفضل جدارة ائتمانية في العالم. لكن جودة الائتمان لا تحدد سعر المال وحدها؛ ينظر المستثمرون أيضاً إلى التضخم والمخاطر وحجم الاقتراض الحكومي. وإذا خُفِّض معدل الفائدة إلى واحد في المئة فيما يبلغ معدل التضخم المتوقع 3.7 في المئة، تصبح الفائدة الحقيقية سالبة بوضوح. وقد يشجع ذلك مزيداً من الاقتراض والإنفاق، فيعيد تغذية ارتفاع الأسعار بدلاً من احتوائه.
والأسوأ أن المستثمرين قد يطالبون بعائد أعلى على السندات الطويلة إذا اعتقدوا أن مجلس الاحتياطي خضع إلى ضغط من البيت الأبيض وتخلى عن مهمته في حماية استقرار الأسعار. عندها يمكن أن تنخفض معدلات الفائدة القريبة الأجل التي يحددها المصرف، بينما ترتفع معدلات فوائد الرهون العقارية والسندات الحكومية ذات الاستحقاقات البعيدة الأجل؛ أي إن السعي إلى جعل الائتمان أرخص قد يقود إلى النتيجة المعاكسة.
تحركت الأسواق فور صدور القرار، فارتفع الدولار وقفز عائد السندات لأجل سنتين إلى أعلى مستوياته في أكثر من سنتين، فيما دار عائد السندات لأجل عشر سنوات حول خمسة في المئة. وأظهرت التوقعات أن 16 من أصل 18 مسؤولاً في مجلس الاحتياطي يرجحون زيادة معدل الفائدة ربع نقطة أخرى على الأقل قبل نهاية عام 2026.
وتكشف المواجهة تناقضاً يتجاوز الخلاف الشخصي. يريد ترامب نمواً سريعاً وفائدة منخفضة، لكنه يتبنى في الوقت نفسه رسوماً جمركية وإنفاقاً وعجزاً مالياً يمكن أن تضيف إلى التضخم. ثم يطلب من مجلس الاحتياطي حماية القوة الشرائية للدولار من دون زيادة تكلفة المال أو إبطاء الاقتصاد.
لذلك، لا يدور النزاع حول ربع نقطة مئوية فقط، بل حول مَن يتحمل تكلفة إعادة التضخم إلى هدفه: الحكومة عبر تعديل سياساتها، أم المستهلكون والمقترضون عبر فائدة أعلى؟ أما وارش، فوجد نفسه منذ أول قرار برفع معدل الفائدة في عهده أمام الاختبار الأصعب: مسايرة الرئيس الذي اختاره أم حماية صدقية المؤسسة التي أصبح مسؤولاً عنها.