.اشترك في نشرتنا الإخبارية لتحصل على أهم و أبرز أخبار اليوم
صعود الذهب رغم رفع الفائدة ليس بالضرورة تناقضاً. فهو يعكس أن السوق لا يسعّر الذهب بناءً على الفائدة وحدها، بل يسعّر أيضاً الثقة في السندات الأميركية، وضعف أو قوة الطلب عليها، ومسار الدين الأميركي، والتضخم، وسلوك البنوك المركزية.
رغم أن رفع أسعار الفائدة الأميركية يُفترض عادةً أن يكون سلبياً للذهب، شهد المعدن الأصفر ارتداداً قوياً بعد قرار الاحتياطي الفيدرالي الأخير، في مشهد يعكس تغيّراً أوسع في العوامل التي تحرك الذهب. فالسوق لم يعد ينظر إلى الفائدة وحدها، بل إلى الدين الأميركي، وسوق السندات، وثقة المستثمرين بالأصول الأميركية، واستمرار شراء البنوك المركزية للذهب.
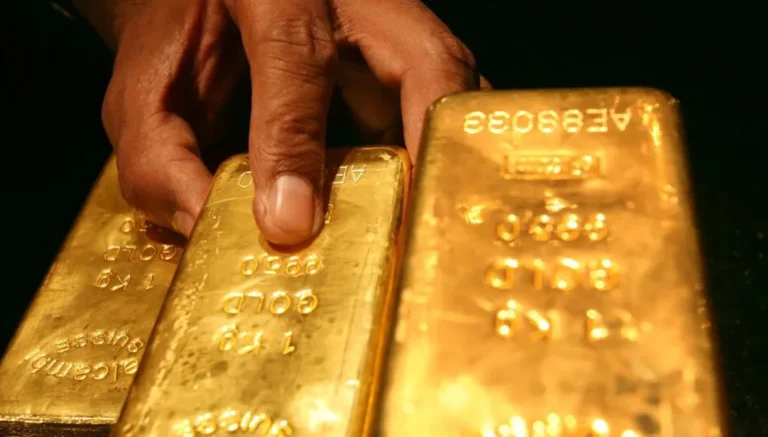
ارتفع الذهب الفوري بنحو 1.2% للأونصة، بعدما كان قد سجل في الجلسة السابقة أدنى مستوى له في نحو ستة أسابيع. وجاء الارتفاع رغم أن الفيدرالي رفع الفائدة وأشار إلى إمكانية تنفيذ زيادات إضافية.
رفع الفيدرالي الأميركي الفائدة 25 نقطة أساس إلى نطاق 3.75%–4%، في أول زيادة منذ عام 2023. والأهم أن توقعات أعضاء اللجنة تشير إلى أن 16 من أصل 18 عضواً يتوقعون زيادة أخرى لا تقل عن 25 نقطة أساس قبل نهاية العام. كما رفع بنك غولدمان ساكس توقعاته إلى زيادة أخرى في تشرين الأول/ أكتوبر.
نظرياً، هذه أخبار سلبية للذهب. فالمعدن لا يدرّ عائداً، وبالتالي تصبح السندات والأصول التي تقدم فائدة أكثر جاذبية عندما ترتفع أسعار الفائدة.
لكن المشكلة أن قرار الفيدرالي كان مسعّراً إلى حد كبير في الأسواق مسبقاً. لذلك، بعد صدور القرار، لم يكن هناك مفاجأة كبيرة تدفع المستثمرين إلى التخارج من الذهب. فإن الارتفاع الأخير للذهب كان مدعوماً جزئياً بعوامل فنية، بينما كان تشدد الفيدرالي محسوباً بالفعل في الأسعار.
عوائد السندات الأميركية لأجل 10 سنوات تجاوزت 5% في أيلول/ سبتمبر، ووصلت إلى نحو 5.02%، وهو أعلى مستوى منذ 2007، وسط ضغوط مرتبطة بالتضخم وارتفاع أسعار الطاقة وزيادة احتياجات الحكومة الأميركية للاقتراض.
وفي الوقت نفسه، أصبح حجم الدين الأميركي عاملاً أساسياً في نظرة المستثمرين إلى السندات.
فبعد تجاوز الدين العام الأميركي 40 تريليون دولار، تواجه السوق سؤالاً مختلفاً:هل ارتفاع العوائد يعكس جاذبية السندات أم ارتفاع المخاطر والتخمة في المعروض من الدين؟
تقرير آخر عن سوق السندات أشار إلى أن الطلب التقليدي على السندات الأميركية يتعرض لتغيرات هيكلية، في وقت يرتفع فيه المعروض نتيجة احتياجات الحكومات والشركات للتمويل. كما أن الطلب الرسمي الأجنبي على السندات الأميركية أصبح أضعف مقارنة بالسنوات السابقة.
وبحسب فايننشال تايمز، أصبح المستثمرون الأجانب يميلون بشكل متزايد إلى الأسهم الأميركية بدلاً من سندات الخزانة وسط المخاوف من التضخم والدين الأميركي، مع وصول الدين العام إلى 40 تريليون دولار وارتفاع عوائد السندات طويلة الأجل.
وهنا تظهر المفارقة: ارتفاع عوائد السندات لا يعني بالضرورة أن المستثمرين أصبحوا أكثر ثقة بها.
أحياناً، العائد يرتفع لأن سعر السند ينخفض نتيجة ضعف الطلب أو ارتفاع علاوة المخاطر.
إذا كانت السندات الأميركية التي كانت لعقود من أهم أدوات الاحتياطيات العالمية تواجه ضغوطاً مرتبطة بالدين والعوائد، فإن الذهب يستفيد من كونه أصلاً لا يمثل التزاماً على حكومة أخرى.
وهذا أحد الأسباب التي جعلت البنوك المركزية تواصل زيادة حيازاتها من الذهب.
وفق بيانات مجلس الذهب العالمي، سجلت البنوك المركزية صافي مشتريات بلغ 23 طناً في تموز/ يوليو 2026، بقيادة الصين التي اشترت 20 طناً وبولندا 8 أطنان. وبلغ صافي مشتريات البنوك المركزية في النصف الأول من العام نحو 345 طناً.
والأهم أن هذا الاتجاه لا يتعلق فقط بالسعر.
البنوك المركزية تنظر إلى الذهب كجزء من تنويع الاحتياطيات وتقليل الاعتماد على أصل واحد. ومجلس الذهب العالمي يوضح أن الذهب يحتفظ بأهمية خاصة للبنوك المركزية بسبب خصائصه المتعلقة بالسلامة والسيولة والعائد على المدى الطويل.
كما أن تحركات بعض البنوك المركزية في 2026 تظهر اهتماماً متزايداً بمكان تخزين الذهب وتوزيعه جغرافياً، مع بحثها عن مزيج بين الأمان، وإمكانية الوصول والسيولة.
مجلس الذهب العالمي أشار في أيلول/ سبتمبر إلى أن غياب خطة مالية موثوقة لمعالجة العجز والدين يمكن أن يعزز جاذبية الأصول الحقيقية مثل الذهب.
بمعنى آخر، المشكلة ليست ارتفاع الفائدة بحد ذاته، بل لماذا ترتفع الفائدة والعوائد في المقام الأول، وماذا تقول هذه الارتفاعات عن وضع المالية الأميركية؟
هناك عامل آخر مهم: الذهب أصبح أكثر ارتباطاً بالطلب العالمي الرسمي والاستثماري، وليس فقط بسياسة الفيدرالي.
فالطلب من البنوك المركزية، وتدفقات صناديق الذهب، والمخاطر الجيوسياسية، والقلق بشأن الديون السيادية، كلها عوامل يمكن أن تعوض جزءاً من الضغط الذي تسببه الفائدة المرتفعة.
وفي أغسطس مثلاً، ارتفع الذهب بنحو 13% خلال الشهر، وكان تدفق الأموال إلى صناديق الذهب من أبرز العوامل الدافعة للصعود، وفق مجلس الذهب العالمي.
ولهذا، فإن العلاقة التاريخية بين الذهب والفائدة أصبحت أكثر تعقيداً: ارتفاع الفائدة يرفع تكلفة الفرصة البديلة لحيازة الذهب، لكنه في الوقت نفسه قد يكون نتيجة لمخاوف تضخمية أو مالية تدفع المستثمرين إلى البحث عن أصول بديلة.
ما يحدث في الذهب حالياً يمكن قراءته باعتباره صراعاً بين عاملين:
عامل ضاغط:الفيدرالي يتجه إلى سياسة نقدية أكثر تشدداً، والفائدة الأميركية ارتفعت إلى 3.75%–4% مع احتمال زيادة أخرى، ما يرفع جاذبية الأصول المدرة للعائد.
وعامل داعم:ارتفاع الدين الأميركي، وارتفاع العوائد طويلة الأجل، وتغير سلوك المستثمرين تجاه سندات الخزانة، إلى جانب استمرار البنوك المركزية في شراء الذهب وتنويع احتياطياتها.
لذلك، صعود الذهب رغم رفع الفائدة ليس بالضرورة تناقضاً. فهو يعكس أن السوق لا يسعّر الذهب بناءً على الفائدة وحدها، بل يسعّر أيضاً الثقة في السندات الأميركية، وضعف أو قوة الطلب عليها، ومسار الدين الأميركي، والتضخم، وسلوك البنوك المركزية.