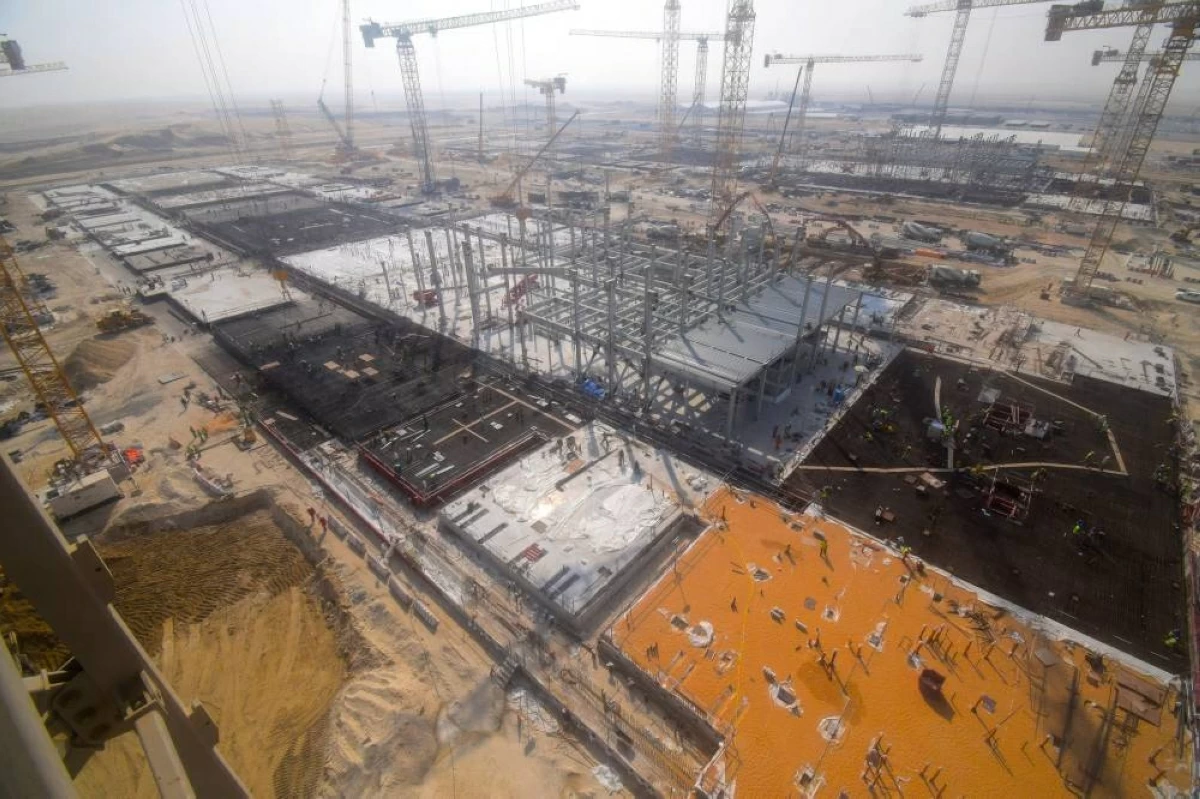
تدخل منطقة الشرق الأوسط مرحلة جديدة من سباق الذكاء الاصطناعي، تقودها الإمارات والسعودية، عبر استثمارات متسارعة في مراكز البيانات والحوسبة المتقدمة، تُواصل من خلالها الشركات العملاقة زيادة إنفاقها، فيما تؤدي شركات الاتصالات الخليجية دوراً محورياً في بناء البنية التحتية اللازمة لاستيعاب هذا النمو، وفق تقرير لوكالة «إس آند بي غلوبال».وتتوقع الوكالة أن تضيف كل من الإمارات والسعودية نحو 2 إلى 3 جيجاوات من طاقة تكنولوجيا المعلومات إلى سوق مراكز البيانات في الشرق الأوسط بحلول عام 2030، وبأن تستحوذ الدولتان على أكثر من 80% من الحصة الإقليمية لتلك القدرة.في الوقت نفسه، تتحول شركات الاتصالات الإقليمية من مجرد مزود لخدمات الاتصال إلى شريك متكامل في البنية التحتية الرقمية، عبر الاستثمار في مراكز البيانات والحوسبة السحابية والكابلات البحرية وشبكات الألياف، غالباً من خلال شراكات مع عمالة التقنية العالميين وصناديق الثروة السيادية.7 تريليونات دولار داعمةترجح تقديرات «إس آند بي» أن يصل إجمالي الإنفاق الرأسمالي لشركات الحوسبة السحابية العملاقة، أو ما يعرف بـ«هايبرسكيلرز»، على مراكز البيانات إلى 1.3 تريليون دولار عالمياً في 2027، وبأن يتجاوز 7 تريليونات دولار بحلول 2030، لتلبية الطلب المتصاعد على القدرات التقنية ذات الصلة.ولا تتوزع هذه الطفرة بالتساوي جغرافياً، إذ يتوقع أن تستحوذ الولايات المتحدة وكندا على نحو 70% من إضافات الطاقة الجديدة لمراكز البيانات خلال تلك الفترة. مع بقاء الإمارات والسعودية مرشحتين لتكونا من بين أسرع أسواق المنطقة نمواً.ستارغيت في قلب السباقتظهر الإمارات في مقدمة هذا التحول بفضل مجموعة من المشاريع الضخمة التي تربط بين الذكاء الاصطناعي والبنية التحتية الرقمية والطاقة.ويبرز في هذا السياق مشروع «ستارغيت الإمارات» ضمن حرم الذكاء الاصطناعي الإماراتي-الأمريكي في أبوظبي، الذي تصل قدرته المستهدفة إلى 5 جيجاوات. ويضم تحالفاً يشارك فيه (جي 42) و(أوبن إيه آي) و(أوراكل) و(إنفيديا) و(مجموعة سوفت بنك) و(سيسكو).يعكس المشروع طموح الإمارات لبناء قدرات حوسبة سيادية وعلى نطاق وطني، بدلاً من الاكتفاء باستضافة مراكز بيانات تقليدية. كما صُمم المجمع ليكون منظومة متكاملة للذكاء الاصطناعي تشمل البنية التحتية والبحث والتطوير والابتكار وتطوير المواهب.السيادة الرقمية تدفع الطلبلا يرتبط توسع مراكز البيانات في الخليج العربي بالطلب التجاري وحده، بل تدفعه أيضاً اعتبارات الأمن الرقمي والسيادة على البيانات.وتسهم قوانين حماية البيانات في المنطقة ومتطلبات تخزين المعلومات محلياً، إلى جانب سياسات الحوسبة السحابية السيادية، في زيادة الطلب على مراكز البيانات الموجودة داخل الحدود الوطنية.وفي الإمارات، تدعم أطر حماية البيانات والأمن السيبراني توجه الشركات والجهات الحكومية نحو الاحتفاظ بالبيانات محلياً، ما يعزز الحاجة إلى بنية تحتية قادرة على استضافة أحمال الذكاء الاصطناعي والحوسبة السحابية داخل المنطقة. كما لا تقتصر السيادة الرقمية على طبقة البيانات، بل تمتد إلى الطبقة المادية للحوسبة، أي امتلاك قدرات محلية لمعالجة البيانات وتشغيل نماذج الذكاء الاصطناعي.وتنسجم هذه الاستثمارات مع الخطط الوطنية طويلة الأجل، وفي مقدمتها المبادرات الرقمية الإماراتية التي تستهدف جذب شركات التكنولوجيا العالمية وبناء اقتصاد أكثر اعتماداً على البيانات والذكاء الاصطناعي.مصادر الطاقة ميزة تنافسيةإلى جانب الطلب والسيادة الرقمية، تمثل الطاقة أحد أهم العوامل التي تحدد قدرة المنطقة على جذب استثمارات مراكز البيانات.ويشير التقرير إلى أن متوسط أسعار الطاقة في المنطقة أقل بكثير من تلك العالمية، ما يمنح دول الخليج ميزة تنافسية في قطاع يعتمد على كميات هائلة من الكهرباء.وتقدر «إس آند بي»، بحسب 451 بحثاً، متوسط تكلفة بناء مراكز البيانات خلال الفترة 2026-2030 بنحو 13 مليون دولار لكل ميجاوات في السعودية و11 مليون دولار لكل ميجاوات في الإمارات، مقابل نحو 12 مليون دولار في أوروبا و13 مليوناً في أمريكا الشمالية.وتزداد جاذبية الإمارات مع تنويع مصادر الطاقة، بما في ذلك الطاقة النووية والمتجددة، وهو ما يمكن أن يدعم توسع مراكز البيانات على المدى المتوسط والطويل مع تزايد الضغوط المرتبطة بكفاءة الطاقة والانبعاثات.