.اشترك في نشرتنا الإخبارية لتحصل على أهم و أبرز أخبار اليوم
فيما تمر شركات الأسمنت السعودية بمرحلة انتقالية بين طاقة إنتاجية جاهزة ومشاريع "رؤية 2030" التي لا تزال في طريقها إلى التنفيذ الفعلي، تتحرك أسمنت الرياض على مسارين متوازيين: حماية جودة أرباحها من دون التضحية بها لأجل الحصة السوقية، وتوسيع استثماراتها في تحويل مصادر الطاقة والتحول الرقمي بما يرسّخ موقعها التنافسي على المدى المتوسط والبعيد.
بينما تتحضّر السعودية لموجة جديدة من مشاريع البنية التحتية الكبرى ضمن "رؤية 2030"، تُعيد شركات الأسمنت في المملكة ترتيب أولوياتها استعداداً لهذه المرحلة، وفي مقدمتها أسمنت الرياض، أحد كبار منتجي الأسمنت في المملكة وأكبر منتجي الأسمنت الأبيض فيها بحصة تتجاوز 50%.
فبينما لا يزال جزء كبير من هذه المشاريع في طريقه من التصميم والتعاقد إلى التنفيذ الفعلي على الأرض، تستثمر الشركة بوتيرة متسارعة في برنامج شامل لتحويل مصادر الطاقة وبناء "مصنع ذكي"، بهدف تحويل أكبر عناصر الكلفة والمخاطر التشغيلية التقليدية -أي كلفة الطاقة- إلى ميزة تنافسية دائمة.
هذا التوجه يفسّر أرقام النصف الأول من عام 2026، التي أظهرت تراجعاً في الأرباح والهوامش أكبر نسبياً من التراجع في المبيعات. فالإيرادات لم تتأثر بالقدر نفسه، ما يشير إلى أن الشركة تمر بمرحلة إعادة توازن مؤقتة بين طاقة إنتاجية متاحة ومشاريع كبرى لا تزال تتحول تدريجياً إلى طلب فعلي، لا إلى تراجع بنيوي في الأعمال. وبحسب الرئيس التنفيذي شعيل العايض في مقابلة مع "النهار"، فإن الشركة "متفائلة بتحسّن توازن السوق على المدى المتوسط" مع اقتراب انتهاء الجدول الزمني لتنفيذ المشاريع الكبرى، وهي في الوقت ذاته تواصل استثماراتها الرأسمالية المتصاعدة -التي قاربت ثلاثة أضعاف حجمها بين 2023 و2025- في برامج الطاقة النظيفة، من التحول إلى الغاز والربط بالشبكة الكهربائية إلى الطاقة الشمسية واستعادة الحرارة المهدرة، إلى جانب طرحها منتجات أسمنتية أقل انبعاثاً مثل الأسمنت الأخضر.
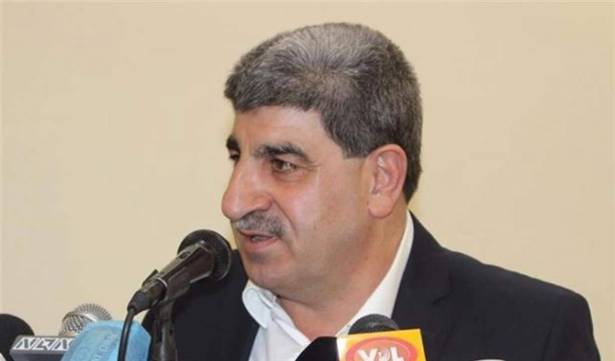
شعيل العايض الرئيس التنفيذي لشركة إسمنت الرياض (خاص)
وتكتسب هذه القصة أهمية تتجاوز نتائج شركة واحدة: فقطاع الأسمنت من أوضح المرايا التي تعكس سرعة تحوّل الإنفاق على المشاريع الكبرى إلى نشاط اقتصادي فعلي في المنطقة، كما أن جهود تحويل الطاقة والتحول الرقمي التي تقودها شركات مثل أسمنت الرياض تعكس مساراً أوسع تسير فيه الصناعات الثقيلة في الخليج نحو كفاءة أعلى واستدامة أكبر، بما ينعكس لاحقاً على تنافسية هذه الصناعات وكلفة الإنتاج فيها.
والمستفيد الأول من تعافي الطلب المرتقب هو الشركات القريبة جغرافياً من مشاريع البنية التحتية والمشروعات العملاقة في المنطقة الوسطى، وفي مقدمتها أسمنت الرياض بحكم موقع مصانعها في المزاحمية. لكن المتضرر في المدى القريب هو هامش الربحية، الذي يتحمّل حالياً كلفة فائض الطاقة الإنتاجية القطاعية وتباطؤ تحوّل المشاريع إلى طلب فعلي. الرهان الأكبر أمام الشركة ومساهميها هو توقيت اكتمال مشاريع "رؤية 2030": كل تأخير إضافي في هذا التحوّل يعني تمديداً لفترة ضغط الأسعار، وكل تسارع في التنفيذ يعني تعافياً أسرع للهوامش التي بدأت بالتآكل منذ 2025.
الشركة، التي تقع مصانعها في المزاحمية قرب الرياض، مدرجة في السوق الرئيسية بتداول منذ انتقالها إليها قبل نحو ثلاث سنوات في 2023، بعد أن كانت مدرجة ضمن السوق الموازية. وإلى جانب سيطرتها على سوق الأسمنت الأبيض في المملكة، هي سادس أكبر منتج سعودي للأسمنت الأسود الأكثر تنافسية وحجماً.
بحسب القوائم المالية للشركة، بلغت إيرادات أسمنت الرياض في النصف الأول من 2026 نحو 393 مليون ريال سعودي (104.8 مليون دولار)، بانخفاض 5.5% مقارنة بـ416 مليون ريال (110.9 مليون دولار) في الفترة نفسها من 2025. لكن التراجع الأكبر لم يكن في المبيعات، بل في الربحية: هبط إجمالي الدخل 16.1% إلى 130 مليون ريال (34.7 مليون دولار)، وتراجع الدخل التشغيلي 19% إلى 111 مليون ريال (29.6 مليون دولار)، فيما انخفض صافي الدخل 17.3% إلى 110 ملايين ريال (29.3 مليون دولار) مقارنة بـ133 مليون ريال (35.5 مليون دولار) قبل عام.
الفجوة بين تراجع الإيرادات (5.5%) وتراجع الأرباح (17.3%) هي جوهر القصة: هامش إجمالي الدخل انكمش من 37.3% إلى 33.1%، أي بواقع 4.2 نقطة مئوية، والهامش التشغيلي من 32.9% إلى 28.2%، بفارق 4.7 نقطة مئوية. بعبارة أخرى، لم تَبِع الشركة كمية أقل بكثير، لكنها باعت بهامش أضيق بسبب مزيج من ضغط الأسعار وارتفاع تكلفة الإيرادات نسبياً إلى المبيعات؛ وهو التفسير نفسه الذي يقدّمه العايض حين يتحدث عن "فجوة زمنية" بين الطاقة الإنتاجية والطلب الفعلي، لا عن تراجع بنيوي في الأعمال.
هذا الانكماش في الهوامش ليس جديداً على 2026؛ فقد بدأ فعلياً في 2025. فبعد أن سجّلت الشركة أفضل أداء لها في السنوات الخمس الأخيرة خلال 2024 (هامش إجمالي دخل 41.6%)، تراجع الهامش إلى 32.7% في 2025 رغم أن الإيرادات بقيت شبه ثابتة عند 787.6 مليون ريال (210 ملايين دولار) مقابل 789.4 مليون ريال (210.5 مليون دولار) في 2024. والسبب أن تكلفة الإيرادات قفزت 15% في 2025 إلى 529.8 مليون ريال، في وقت لم ترتفع فيه المبيعات، ما يشير إلى أن جزءاً من الضغط جاء من تكاليف الإنتاج والطاقة، وهو ما يتقاطع مباشرة مع حديث العايض عن استثمارات الشركة الكبيرة في تحويل مصادر طاقتها لتقليل هذا الخطر مستقبلاً.
المخزون يروي الجزء الآخر من القصة: ارتفع من 294.2 مليون ريال في نهاية 2024 إلى 338.2 مليون ريال في نهاية 2025، ثم إلى 387.7 مليون ريال في نهاية الربع الأول من 2026 — تراكم متواصل يتطابق مع وصف العايض لضغوط الأسعار والمخزونات الناتجة عن الفجوة بين العرض والطلب.
على عكس الضغط على الأرباح، تُظهر الميزانية العمومية متانة لافتة. لا تحمل أسمنت الرياض أي قروض قصيرة أو طويلة الأجل تقريباً طوال الفترة 2021-2026، باستثناء تسهيل قصير الأجل بقيمة 25 مليون ريال سُدِّد بالكامل قبل نهاية 2022.
وبلغ إجمالي حقوق المساهمين نحو 1.76 مليار ريال (468.8 مليون دولار) في نهاية النصف الأول من 2026. أما آخر تفاصيل كاملة لبنود الميزانية، فتعود إلى نهاية الربع الأول من 2026، حين بلغ إجمالي الموجودات 1.99 مليار ريال (531.1 مليون دولار) والرصيد النقدي وشبه النقدي 89.9 مليون ريال (24 مليون دولار)؛ إذ لم تُفصح الشركة بعد عن كامل تفاصيل ميزانية الربع الثاني.
هذه المتانة سمحت للشركة بمواصلة سياسة توزيعات ثابته حتى مع تراجع الأرباح: في 2025 وزّعت 192 مليون ريال (51.19 مليون دولار) بمعدل 1.6 ريال للسهم على المساهمين، أي ما يعادل 93% من صافي أرباح تلك السنة (207.8 مليون ريال).
وهذا استمرار لنمط قائم منذ سنوات؛ إذ بلغت نسبة التوزيعات إلى الأرباح 102.7% في 2022 و98.6% في 2023، قبل أن تنخفض إلى 67.9% في 2024 حين قفزت الأرباح بفضل بند استثنائي بقيمة 25 مليون ريال. العائد على حقوق المساهمين استقر عند مستوى مقارب نسبياً بين عامي 2022 و2025 (11.4% مقابل 11.9%)، رغم تقلّب الهوامش بينهما.