لا تشتري الحكومات اتصالاً بالإنترنت فقط عندما تتعاقد على خدمات فضائية، بل قدرة مؤسساتها وفرق الطوارئ وقواتها المسلحة على التواصل عندما تتعطل الشبكات الأرضية. لكن شراء الخدمة لا يمنحها بالضرورة السيطرة على شروط تشغيلها، ولا يحميها من تكلفة الانتقال إلى مزود آخر.
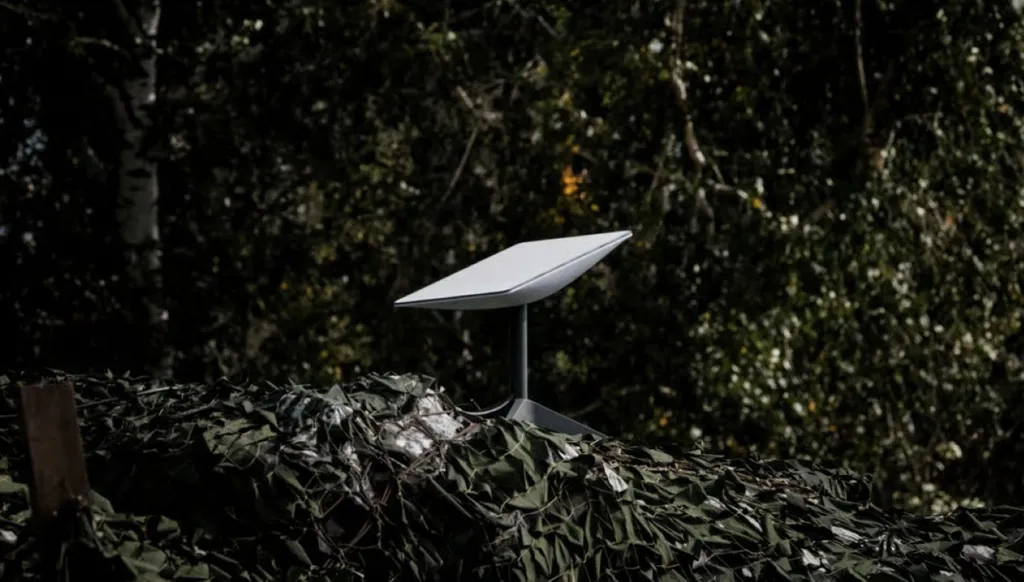
هذا ما أبرزته القيود التي طاولت في أوكرانيا خدمتي "ستارلينك" و"ستارشيلد"، التابعتين لشركة "سبايس إكس"، خلال تشرين الأول (أكتوبر) الجاري. وعلى الرغم من إعلان وزارة الدفاع الأوكرانية في 24 تشرين الأول استعادة الاتصال المستقر عند سرعات حركة تتجاوز 400 كيلومتر في الساعة، بقي السؤال الأوروبي قائماً: كم يستحق امتلاك خيار إضافي يمكن التحكم فيه؟
المقصود هنا سرعة حركة الجهاز الذي يستخدم الاتصال، وليس سرعة الإنترنت. أما خطط البدائل الأوروبية، فهي سابقة لهذه الأزمة، التي أعادت إبراز أهميتها.
تقدم نتائج "يوتلسات" الفرنسية، التي اندمجت مع شبكة "وان ويب" البريطانية في عام 2023، مثالاً على الفرص والتحديات الاقتصادية في القطاع. بحسب إعلان نتائجها للسنة المالية المنتهية في حزيران (يونيو) 2026، بلغت إيرادات المجموعة نحو 1.236 مليار يورو (نحو 1.38 مليار دولار).
ووصلت إيرادات أنشطة أقمارها في المدار الأرضي المنخفض إلى 297 مليون يورو (نحو 331 مليون دولار)، بزيادة قدرها 59 في المئة وفق الأرقام المعلنة، وترتفع إلى 69.5 في المئة عند المقارنة بأسعار صرف ثابتة واستبعاد أثر التحوط.
لكن نمو المبيعات لا يلغي ثقل الاستثمار. بلغ الإنفاق الرأسمالي الإجمالي الخاص بالمجموعة نحو 594 مليون يورو (نحو 662 مليون دولار)، فيما بلغت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك نحو 632 مليون يورو (نحو 705 ملايين دولار).
وهذا المؤشر الأخير لا يعادل السيولة المتاحة بالكامل لتمويل التوسع، إذ تترتب على الشركة أيضاً فوائد وضرائب والتزامات مالية أخرى. لذلك، يتطلب بناء منافس لحدمتي "سبايس إكس" قابل للاستمرار تحقيق إيرادات متكررة، إلى جانب تأمين التمويل اللازم للأقمار والإطلاق والمحطات الأرضية والتشغيل.
تكتسب العقود الحكومية المتعددة السنوات أهمية خاصة في صناعة ترتفع فيها تكلفة الاستثمار قبل بدء تحصيل الإيرادات. هي تمنح الشركات وضوحاً أكبر في شأن الطلب، وتساعد الممولين في تقييم قدرتها على تمويل التوسع وسداد الالتزامات.
وأعلنت "يوتلسات" من ضمن نتائجها عقداً تنفيذياً بقيمة 350 مليون يورو (نحو 390 مليون دولار)، في إطار اتفاق "نيكسوس" مع وزارة القوات المسلحة الفرنسية. وبلغ رصيد عقود المجموعة نحو 3.4 مليارات يورو (نحو 3.79 مليارات دولار)، وهو يعكس أعمالاً مستقبلية متعاقداً عليها، لا إيرادات محصلة فوراً.
بالنسبة إلى الحكومات، تصبح المقارنة أوسع من سعر الاشتراك: ما تكلفة الخدمة، وما مستوى الحماية والتغطية، وما الضمانات المتاحة لاستمرارها؟ قد تقبل تكلفة إضافية في مقابل تقليل مخاطر الانقطاع، لكن ذلك يحتاج إلى تقييم فعلي للعروض.
على المدى الأبعد، تراهن أوروبا على برنامج "إيريس 2". أعلنت جهات أوروبية في آب (أغسطس) توسيع كوكبته الرئيسية إلى 348 قمراً، بإضافة 66 قمراً في المدار الأرضي المنخفض، من ضمن اتفاق شمل قدرات النظام وجدوله التنفيذي والاستثمارات الخاصة.
ويتيح البرنامج فرصاً لشركات تصنيع الأقمار والبرمجيات والمحطات الأرضية والخدمات الهندسية. غير أن هذه الفرص لا تتحول تلقائياً إلى عوائد اقتصادية، إذ ترتبط النتيجة بضبط التكلفة، وتنفيذ المشاريع في مواعيدها، وتأمين طلب حكومي وتجاري مستمر. وكل تأخير قد يؤجل الإيرادات ويرفع احتياجات التمويل.
بالتوازي، وقعت "نوكيا" و"آيس آي" في 22 تشرين الأول خطاب نيات مع وزارة الدفاع الأوكرانية لاستكشاف التعاون في اتصالات فضائية سيادية، تشمل امتلاك الأقمار والبنية الأرضية والمحطات والتحكم فيها. وهذه خطوة لاستكشاف التعاون، وليست عقد شراء معلن القيمة.
أما الانتقال بين المزودين، فقد يتطلب أجهزة جديدة وتدريباً واختبارات توافق، وربما تشغيل خدمتين بالتوازي لضمان استمرارية الاتصال.
لهذا، تواجه أوروبا تحدياً يتجاوز إطلاق الأقمار: بناء خدمات تستطيع المؤسسات الاعتماد عليها، وشركات تستطيع تمويل تشغيلها وتجديدها، فالبديل المفيد هو الذي يكون متاحاً عند الأزمة، ويملك أسباب الاستمرار بعدها.